Luxembourg
 Belgique
 Pays-Bas
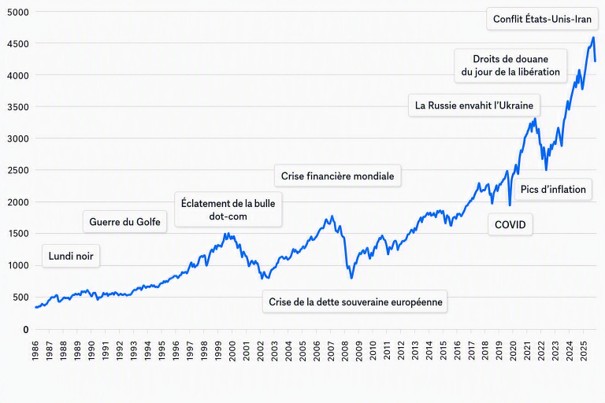
Les dernières années n’ont pas manqué de raisons d’inquiéter les investisseurs. Pandémie mondiale, retour de l’inflation, guerres en Ukraine et en Iran, tensions géopolitiques, forte hausse des taux d’intérêt, craintes de récession, augmentation des droits de douane à l’importation… À intervalles réguliers, les marchés financiers semblent offrir de nouvelles raisons de s’inquiéter.
Et pourtant, un constat s’impose : malgré cette succession de crises, les investisseurs de long terme disposant d’un portefeuille bien diversifié ont obtenu des rendements attrayants. À l’inverse, nombre de personnes ayant préféré attendre « des jours meilleurs » ont vu leur pouvoir d’achat s’éroder progressivement sous l’effet de l’inflation.
Comment expliquer ce paradoxe ? La réponse se trouve moins dans les marchés financiers que dans notre propre cerveau.
Finance comportementale : quand l’émotion l’emporte sur la raison
Notre cerveau s’est construit au cours d’une très longue évolution, dans des environnements très différents de notre économie moderne Sa fonction première est de nous maintenir en vie, notamment en nous poussant à fuir lorsqu’un danger nous menace. C’est ce mode de survie qui a permis à l’humanité de prospérer pendant des millions d’années.
L’économie moderne, en revanche, est un phénomène relativement récent. Ce n’est que depuis quelques siècles que l’être humain est confronté à des décisions financières complexes. Et c’est précisément là que réside le problème : certains mécanismes instincitifs de notre cerveau ne sont donc toujours pas adaptés à cette réalité.
Pendant longtemps, les économistes ont supposé que les investisseurs prenaient des décisions rationnelles. Les recherches en finance comportementale montrent aujourd’hui que nos choix financiers sont également influencés par des mécanismes cognitifs et émotionnels.
Cette discipline rendue célèbre notamment par les travaux du prix Nobel Daniel Kahneman, étudie précisément ces erreurs systématiques que nous commettons dans nos décisions financières.
Trois exemples de biais comportementaux en finance
Voici trois mécanismes particulièrement fréquents et quelques pistes pour en limiter les effets
L’aversion aux pertes
L’un des biais comportementaux les plus puissants est l’aversion aux pertes.
Nous ressentons généralement la douleur d’une perte de 100 euros environ deux fois plus intensément que la satisfaction procurée par un gain de 100 euros. Cela s’explique par le fait que les gains et les pertes sont traités dans des zones différentes du cerveau : la perte active notamment des régions proches de celles associées à la douleur physique.
Conséquence : notre subconscient cherche naturellement à réduire le risque de perte.
D’un point de vue évolutif, ce mécanisme est parfaitement logique. Autrefois, les individus qui évitaient les risques avaient davantage de chances de survivre. Dans le domaine de l’investissement, il peut toutefois conduire à des décisions contre-productives.
L’illusion du moment idéal
Qui ne rêve pas de vendre juste avant une correction boursière et de réinvestir juste avant la reprise ?
Cette croyance constitue également une erreur de raisonnement fréquente : la conviction que nous pouvons anticiper les mouvements de marché de manière répétée.
Or, même les professionnels les plus expérimentés reconnaissent la difficulté de cet exercice. Réussir un « market timing » exige en effet deux prévisions parfaites : identifier le début de la baisse, mais aussi savoir exactement quand revenir sur les marchés.
Dans la réalité, les marchés se redressent souvent alors que les nouvelles économiques restent encore négatives. Les plus fortes hausses boursières surviennent souvent lorsque le pessimisme demeure à son maximum.
L’investisseur qui attend une certitude absolue réalise généralement qu’une grande partie du rebond est déjà passée.
L’inaction : aussi une décision
Choisir de ne pas investir donne souvent l’impression d’être la décision la plus prudente. Cette perception est compréhensible, mais elle peut être trompeuse. « Ne rien faire » constitue une décision d’investissement, qui comporte elle aussi des risques.
Prenons l’exemple de l’épargne conservée sur un compte d’épargne simplement parce que « nous l’avons toujours fait ainsi ». Cette approche peut être pertinente pour constituer une réserve de sécurité adaptée à sa situation personnelle, souvent exprimée en plusieurs mois de dépenses essentielles.
Mais lorsqu’une inflation élevée persiste, laisser l’ensemble de son patrimoine sur un compte d’épargne conduit à une perte progressive de pouvoir d’achat. Voilà tout le paradoxe : la peur de perdre de l’argent peut précisément conduire à en perdre.
Durant les périodes de faible inflation, cette érosion est lente et souvent imperceptible. En période de forte inflation, son impact devient rapidement tangible. Entre 2021 et aujourd’hui, le Luxembourg a connu une inflation cumulée d’environ 20 % (source Statec). En cinq ans, votre pouvoir d’achat a donc diminué d’environ 20 %.
La véritable question n’est donc pas seulement : Puis-je perdre de l’argent en investissant ?
Mais également : Puis-je préserver mon pouvoir d’achat sans investir ?
Comment limiter l’influence de nos biais ?
Investir reste l’un des moyens les plus efficaces de protéger son pouvoir d’achat sur le long terme. Mais comment éviter que les émotions ne conduisent à des décisions susceptibles de compromettre les objectifs patrimoniaux ?
S’appuyer sur une stratégie disciplinée
Votre principal défi en tant qu’investisseur n’est pas le marché, mais souvent vos propres émotions. La peur peut vous pousser à vendre lors d’une baisse des marchés, tandis que l’euphorie peut vous inciter à prendre davantage de risques au mauvais moment.
C’est pourquoi la discipline est essentielle. Les investisseurs qui se laissent guider par l’actualité du jour risquent de vendre au plus bas et d’acheter au plus haut, soit exactement l’inverse d’une démarche structurée.
Chez CapitalatWork, nous constatons que l’accompagnement d’un conseiller expérimenté peut aider à maintenir le cap dans les moments clés.. Non pas parce que les investisseurs ne comprennent pas les marchés financiers, mais parce que les émotions prennent parfois le dessus lorsque leur patrimoine est en jeu.
Un conseiller aide à distinguer le bruit de marché des informations réellement pertinentes, à replacer les événements dans leur contexte et à rester fidèle à une stratégie de long terme.
En période de turbulences boursières, nous aidons nos clients à éviter les réactions impulsives. La valeur ajoutée d’un conseiller ne réside donc pas uniquement dans la sélection des investissements, mais aussi dans l’accompagnement qui suit.
Résister au comportement grégaire
L’être humain se sent naturellement rassuré lorsqu’il agit comme la majorité. Sur les marchés financiers, ce réflexe peut pourtant être contre-productif.
Lorsque tout le monde est enthousiaste à propos d’un investissement, une grande partie des attentes positives est souvent déjà intégrée dans les cours. À l’inverse, les opportunités les plus intéressantes apparaissent fréquemment lorsque le pessimisme domine.
Un investisseur attentif se pose donc régulièrement la question suivante :
« Est-ce que je prends cette décision parce qu’elle est rationnellement justifiée, ou simplement parce que tout le monde fait la même chose ? »
Faire le tri dans le flux d’informations
Les investisseurs n’ont jamais eu accès à autant d’informations qu’aujourd’hui. Paradoxalement, cette abondance conduit souvent à de moins bonnes décisions.
Les médias, les réseaux sociaux et les experts de marché diffusent chaque jour une quantité considérable d’informations donnant l’impression qu’une action immédiate est nécessaire.
En réalité, la majorité de ces informations a peu d’impact sur les rendements à long terme. L’un des rôles essentiels d’un bon gestionnaire de patrimoine consiste précisément à distinguer les signaux réellement importants du simple bruit médiatique.
Reconnaître les limites de ses connaissances
De nombreux investisseurs surestiment leurs connaissances et leur capacité à prévoir l’évolution des marchés. Ce phénomène, appelé surconfiance, conduit souvent à un excès de transactions et à une prise de risque excessive.
L’humilité est donc une qualité d’investissement souvent sous-estimée. Les investisseurs expérimentés reconnaissent que l’avenir est incertain et construisent leur portefeuille de manière à ne pas dépendre d’une seule prédiction.
Construire une méthode plutôt que prévoir l’avenir
L’objectif n’est pas de supprimer les émotions, mais de mettre en place une méthode qui en limite l’influence : définir ses objectifs, diversifier ses investissements, conserver un horizon de long terme et revoir régulièrement sa stratégie.
Dans cette démarche, l’accompagnement d’un conseiller peut apporter un cadre, de la perspective et la discipline nécessaire pour traverser les périodes d’incertitude sans perdre de vue ses objectifs patrimoniaux.